التأمين على الشحنات البحرية والجوية: هل تحتاجه فعلاً؟
دليل عملي لتحديد حاجتك إلى تأمين الشحنة، وفهم حدود مسؤولية الناقل، ومراجعة التغطية والاستثناءات قبل الشحن، والتصرف عند وصول البضاعة تالفة أو ناقصة.
قد تتفق مع المورد على البضاعة، وتراجع أجرة الشحن، ثم تكتشف أن عبارة «الشحن شامل» لا تجيب عن السؤال الأهم: من يتحمل الخسارة إذا وصلت الكراتين مبللة أو ناقصة؟ وجود شركة نقل معروفة لا يعني وحده أن قيمة الفاتورة ستُعاد إليك كاملة عند وقوع الضرر؛ فمسؤولية الناقل والتأمين على البضاعة مسألتان مختلفتان.
التأمين على الشحنات يستحق التقييم عندما تكون الخسارة المحتملة أكبر مما تستطيع تجارتك تحمله. لكن القرار الصحيح لا يتوقف على شراء وثيقة؛ بل على معرفة من يتحمل المخاطر، وما الذي تغطيه الوثيقة، وأين تبدأ الحماية وتنتهي.
في هذا الدليل ستتعرف إلى الفرق بين التأمين ومسؤولية شركة الشحن، وما يجب مراجعته في الشحن البحري والجوي، وكيف تؤثر شروط CIF وCIP في التغطية. وستجد قائمة عملية لمقارنة العروض، وخطوات للتصرف إذا اكتشفت تلفاً أو نقصاً عند الاستلام.
💡 هذا شرح عام لاتخاذ قرار أفضل، وليس تفسيراً ملزماً لوثيقتك. قبل الالتزام المالي، اطلب عرضاً حديثاً وشروطاً مكتوبة، وراجع جهة التأمين بشأن منتجك ومسارك وبلد الاستيراد؛ فالتغطيات والأسعار والمتطلبات قد تختلف.
هل تحتاج إلى التأمين على الشحنات فعلاً؟
ابدأ بهذا السؤال: إذا فقدت الشحنة أو تضرر جزء مؤثر منها، هل تستطيع شراء البديل والاستمرار في سداد التزاماتك؟ إذا كانت الإجابة لا، فالتوصية العملية هي إعطاء التأمين أولوية، مع التأكد من ملاءمة التغطية لا الاكتفاء بأرخص قسط.
أما إذا كانت لديك وثيقة قائمة، فلا تبدأ بشراء أخرى؛ اطلب أولاً تأكيداً بأن الشحنة الجديدة مشمولة. راجع نوع البضاعة وقيمتها والمسار والحدود، لأن وجود وثيقة لا يثبت وحده أنها مناسبة لكل طلبية.
| وضعك | ما الذي تراجعه قبل القرار؟ |
|---|---|
| خسارة الشحنة قد تعطل النشاط | تغطية ملائمة لقيمة البضاعة والمخاطر التي تخشاها |
| المورد يقول إن البضاعة مؤمّنة | شهادة التأمين، المستفيد، والشروط والاستثناءات |
| لديك تأمين لشحنات متكررة | شمول الطلبية والوجهة والقيمة ضمن الاتفاق |
| تفكر في تحمل الخسارة بنفسك | قدرتك الفعلية على تمويل البديل دون تعطل |
هذا إطار لاتخاذ القرار، وليس قاعدة رسمية تلزم جميع المستوردين بالتأمين. لا تقارن القسط فقط؛ قارنه بالخسارة التي ستبقى عليك إذا وقع حادث خارج التغطية.
ما الفرق بين تأمين البضاعة ومسؤولية شركة الشحن؟
مسؤولية الناقل تتعلق بما يلتزم به عن الفقد أو الضرر وفق العقد والنظام المنطبق. أما تأمين البضائع فهو تغطية للخسائر المؤمّن عليها، بحسب قيمة التأمين وشروط الوثيقة وحدودها.
| وجه المقارنة | مسؤولية الناقل | تأمين البضاعة |
|---|---|---|
| أساس المطالبة | عقد النقل والقواعد المنطبقة | وثيقة التأمين وشروطها |
| قيمة الاسترداد | قد تخضع لحدود لا تساوي الفاتورة | ترتبط بالتغطية والتقييم والحدود والتحمل |
| السؤال الحاسم | ما المسؤولية التي تقع على الناقل؟ | هل الضرر داخل نطاق الوثيقة؟ |
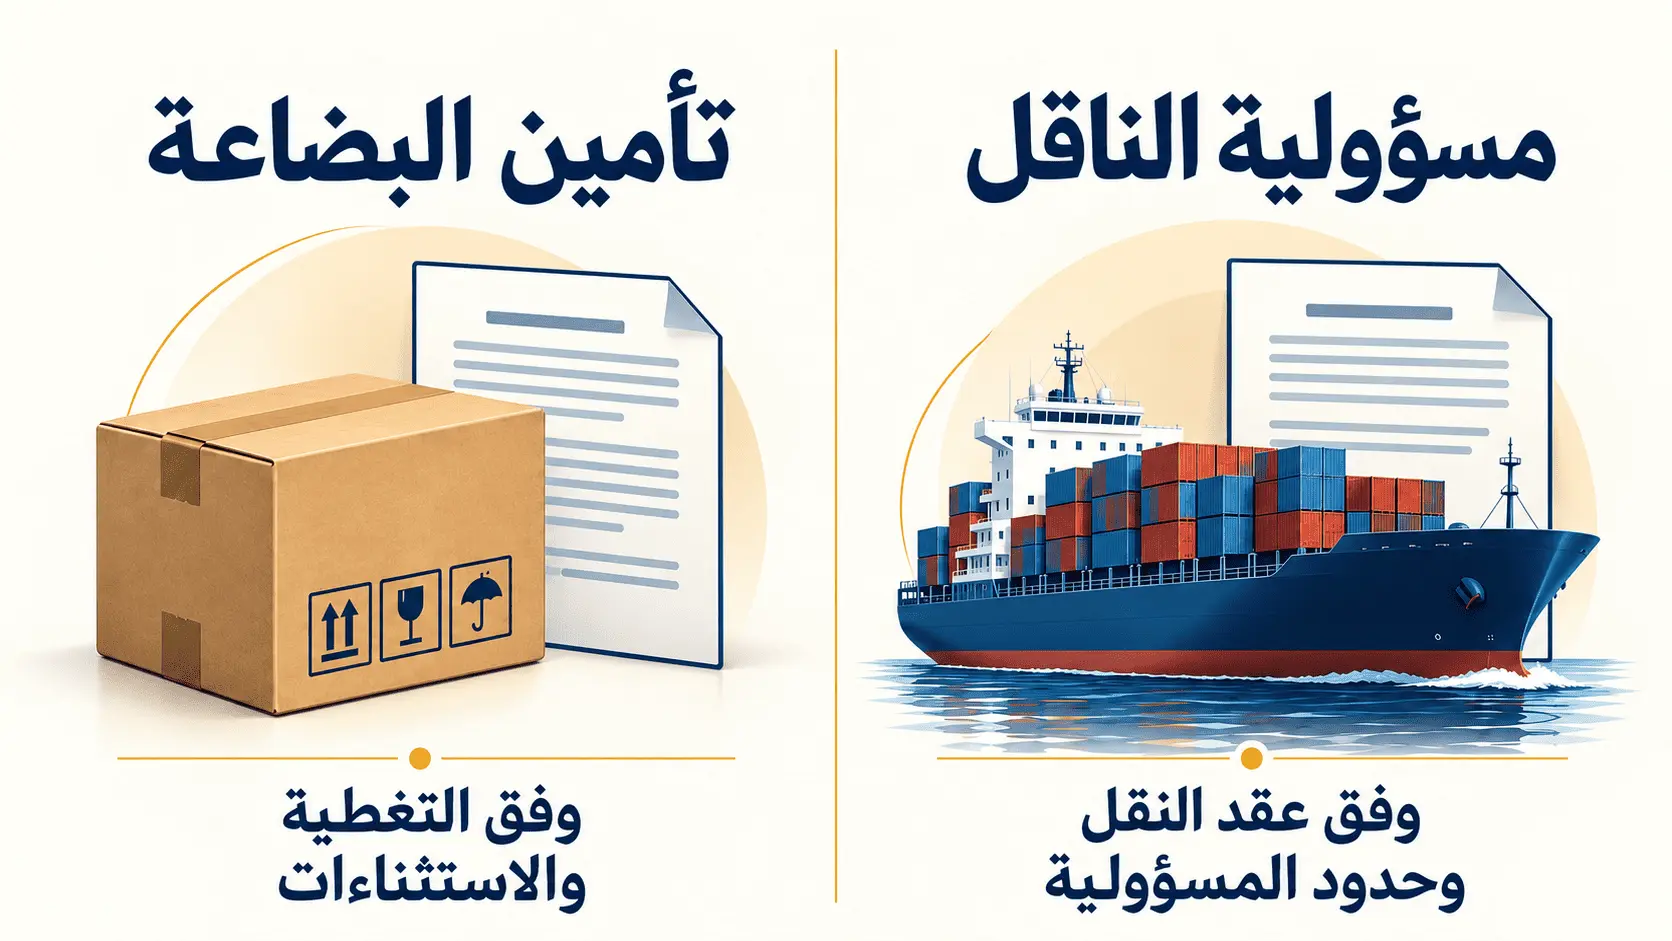
مثلاً، أعلنت منظمة الطيران المدني الدولي رفع حد مسؤولية البضائع في اتفاقية مونتريال إلى 26 حق سحب خاص لكل كيلوغرام، اعتباراً من 28 ديسمبر 2024. هذا بيان عن حد المسؤولية عند انطباق الاتفاقية، وليس وعداً بتعويض ثابت لكل شحنة، ولا يعني أن قيمة البضاعة كاملة مضمونة.
حق السحب الخاص وحدة حساب دولية، وليس عملة الفاتورة. لذلك لا تحوّل الحد إلى مبلغ نقدي ثابت وتبني عليه قرارك؛ فالشحنة الخفيفة مرتفعة القيمة تستحق مراجعة خاصة للفجوة بين قيمتها وحدود المسؤولية.
ولمعرفة الوزن الفعلي والحجمي لشحنتك قبل المقارنة، راجع حساب CBM والوزن الحجمي.
هل يختلف تأمين الشحن البحري عن الجوي؟
الاختلاف المهم ليس اسم الوسيلة فقط، بل الرحلة التي تريد تغطيتها. هل تبدأ من مصنع المورد؟ هل تمر بمستودع تجميع؟ وهل تنتهي عند الميناء أو المطار، أم عند مستودعك؟
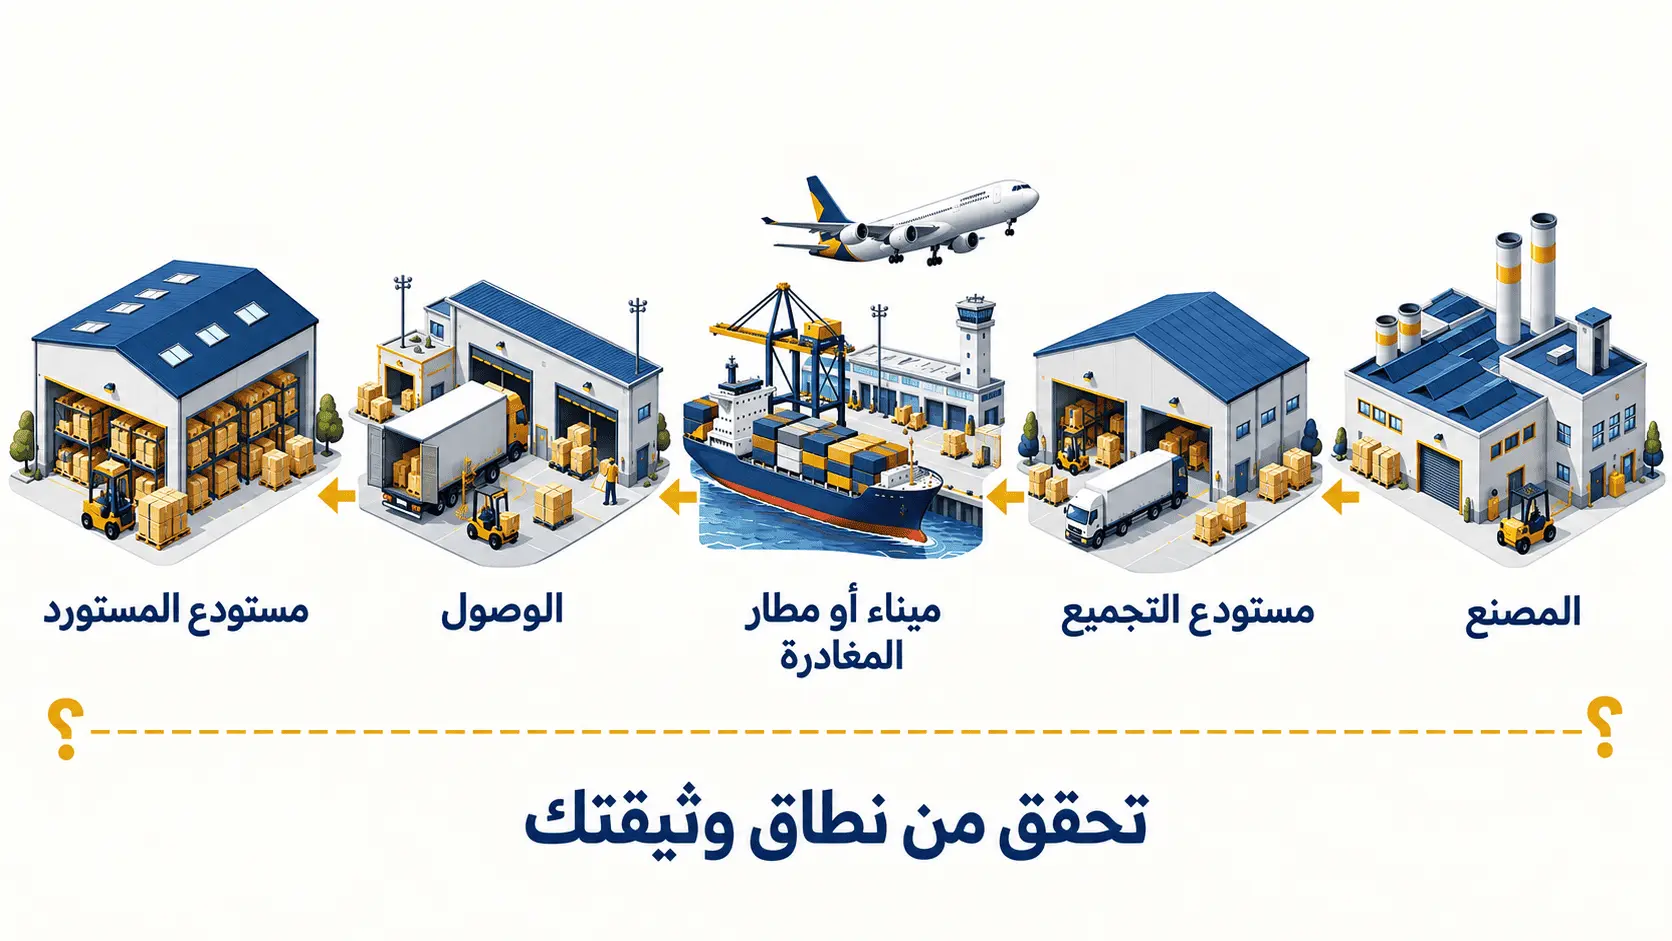
قد تشمل تغطيات البضائع النقل البحري والجوي والبري بحسب الاتفاق. وفي المقابل، قد ترتبط التغطية بنطاق خدمات جهة معينة، ولا تشمل تلقائياً نقلاً إضافياً خارج عهدتها.
| في الرحلة البحرية | في الرحلة الجوية |
|---|---|
| راجع التحميل والتفريغ والتجميع وأجزاء النقل البري | راجع النقل إلى المطار والمناولة والرحلات المتصلة والتسليم النهائي |
| اسأل عن البلل والكسر والسرقة حسب البضاعة | اسأل عن الكسر والسرقة ومتطلبات الحرارة حسب البضاعة |
| تحقق من شروط العوارية العامة إن وردت | لا تعتبر قصر الرحلة بديلاً عن مراجعة التأمين |
عند المقارنة بين الحاوية الكاملة والشحن المشترك، راجع أيضاً نقاط الاستلام والتجميع الواردة في ترتيباتك الفعلية. لا تفترض أن تأمين «الشحن البحري» يشمل كل مرحلة سابقة أو لاحقة للرحلة.
والعوارية العامة، أو الخسارة المشتركة، ترتبط بتضحيات أو مصروفات استثنائية للسلامة المشتركة في الرحلة البحرية. قد تنشأ عنها مساهمة تخص صاحب البضاعة؛ لذا اسأل عن تغطيتها وشروطها، بدلاً من اختزال الخطر في تلف كراتينك وحدها.
ماذا تغطي الوثيقة؟ ولماذا لا تعني «جميع الأخطار» كل شيء؟
توجد تغطيات تُشار إليها ببنود معهد تأمين البضائع A وB وC. الفكرة المبسطة أن A تعمل على أساس أوسع مع استثناءات، بينما ترتبط B وC بأخطار مسماة، وتكون C أضيق من B.
| التغطية | الفهم العملي |
|---|---|
| A | تغطية أوسع، لكنها ليست ضماناً لكل خسارة |
| B | أخطار محددة يجب مطابقتها مع مخاطر بضاعتك |
| C | نطاق أضيق؛ لا تفترض أنه يغطي جميع أضرار المناولة |
لا يكفي أن يخبرك مقدم الخدمة بأن الوثيقة «شاملة». اطلب اسم البنود وإصدارها والإضافات والاستثناءات، ثم اسأل عن الخطر الذي يهمك تحديداً: كسر زجاج، بلل كراتين، سرقة، أو تلف بسبب تغير الحرارة.
الاستثناءات التي تستحق قراءة منفصلة
توضح شروط تأمين منشورة لدى Maersk إمكانية استثناء العيب الذاتي للبضاعة، والتأخير حتى إذا سببه خطر مؤمّن عليه، وبعض الخسائر المرتبطة بطبيعة البضاعة أو حالتها. وتتضمن شروطاً تتعلق بالتجهيز والتغليف والإفصاح عن المعلومات.
هذه أمثلة من عقد محدد، وليست حكماً على جميع الوثائق. بل تعرض GIG في عُمان إضافات لمنتج معين تشمل أضراراً ناتجة عن التعبئة الخاطئة؛ وهذا سبب إضافي لعدم تعميم التغطية أو الاستبعاد.
اسأل أيضاً عن الحرب والإضرابات والمناطق المستثناة والبضائع المستعملة أو الحساسة للحرارة. ولا تفترض أن خسارة موسم البيع أو الأرباح نتيجة التأخير تدخل تلقائياً ضمن تأمين الضرر المادي.
ومن الناحية العملية، افصل بين التأمين وفحص الجودة والتغليف قبل الشحن. الفحص يساعدك على اكتشاف المشكلات قبل الإرسال، أما التأمين فيتعامل مع خسارة تدخل ضمن شروطه؛ فلا تجعل أحدهما بديلاً عن الآخر.
من يرتب التأمين؟ افهم CIF وCIP أولاً
شروط التجارة الدولية Incoterms تحدد توزيعاً للتكاليف والمخاطر والالتزامات بين البائع والمشتري. لكن دفع المورد أجرة النقل والتأمين لا يعني بالضرورة بقاء مخاطر البضاعة عليه حتى وصولها إليك.
| المقارنة وفق Incoterms 2020 | CIF | CIP |
|---|---|---|
| وسيلة النقل | البحر والممرات المائية الداخلية | مختلف وسائل النقل، بما فيها النقل المتعدد |
| انتقال المخاطر | عند وضع البضاعة على متن السفينة في ميناء الشحن | عند تسليمها للناقل في نقطة التسليم المتفق عليها |
| التغطية الافتراضية | بنود C مع إمكان الاتفاق على أعلى | بنود A أو ما يماثلها |
تؤكد غرفة التجارة الدولية اختلاف مستوى التأمين الافتراضي بين الشرطين. لذلك لا تستخدم CIF مرادفاً لتغطية واسعة، ولا تفترض أن وجود CIP يعفيك من قراءة الاستثناءات وحدود الوثيقة.
قبل الدفع، راجع الصيغة الكاملة لشرط البيع، والمكان المسمى، والإصدار المتفق عليه. ثم طابق انتقال المخاطر مع بداية التغطية: من غير المفيد أن تتحمل الخطر في مرحلة لا تشملها الوثيقة التي تعتمد عليها.
واطلب مستند التأمين مبكراً، خصوصاً عندما يرتبه المورد. راجع اسم صاحب الحق في المطالبة، ووصف البضاعة، والمسار والقيمة، ولا تكتفِ بعبارة قصيرة في محادثة الشراء.
كم تبلغ تكلفة التأمين على الشحنات؟
لا توجد نسبة واحدة صالحة لجميع البضائع والمسارات. توضح شروط مقدمي الخدمات أن التسعير والتغطية يتأثران بطبيعة البضاعة والخطر وشروط السوق، وقد توجد ضرائب أو رسوم لا تدخل في القسط المعروض.
قارن العروض على أساس واحد، وافصل بين المصطلحات التالية:
- القسط: المبلغ المطلوب مقابل التغطية.
- مبلغ التأمين: القيمة المؤمن عليها وفق الاتفاق.
- حد التعويض: السقف المنطبق على الخسارة وفق الشروط.
- مبلغ التحمل: الجزء الذي تتحمله أنت إذا نصت الوثيقة عليه.
اطلب تحديد العملة، وأساس تقييم البضاعة، وما إذا كانت أجرة الشحن أو مصروفات أخرى مشمولة. ولا تعتبر القسط الأرخص أفضل إذا كانت الرحلة أقصر في التغطية أو الاستثناءات أوسع.
ولحساب تكلفة الاستيراد والشحن من الصين، سجّل التأمين بنداً واضحاً داخل الميزانية، أو حدد أين أُدرج ضمن العرض الشامل. اطلب عرضاً حديثاً بتاريخ صلاحية واضح قبل اتخاذ القرار المالي.
قائمة مراجعة قبل اعتماد التأمين
اجعل مراجعة الوثيقة جزءاً من تجهيز الشحنة، وليس إجراءً مؤجلاً إلى يوم وصولها. استخدم القائمة التالية لطلب إجابات مكتوبة:
- الجهة المؤمّنة: ما اسم شركة التأمين؟ ومن يستقبل المطالبة؟
- صاحب الحق: هل أنت المستفيد، أم توجد جهة أخرى لها حق التعويض؟
- وصف البضاعة: هل ذُكرت طبيعتها وحالتها ومتطلبات حفظها بدقة؟
- القيمة: ما العملة وأساس التقييم والحدود المنطبقة؟
- المسار: هل يشمل النقل من المورد، والتجميع، والرحلة الرئيسية، والتسليم؟
- البداية والنهاية: متى تبدأ التغطية ومتى تنتهي تحديداً؟
- التخزين: هل التخزين المخطط داخل التغطية، وبأي شروط؟
- الاستثناءات: هل الكسر والبلل والسرقة والحرارة مشمولة في حالتك؟
- التحمل والإضافات: ما الذي ستدفعه أنت؟ وهل تحتاج موافقة خاصة لخطر أو وجهة؟
- المطالبة: ما قناة الإخطار والمهل والمستندات المطلوبة؟
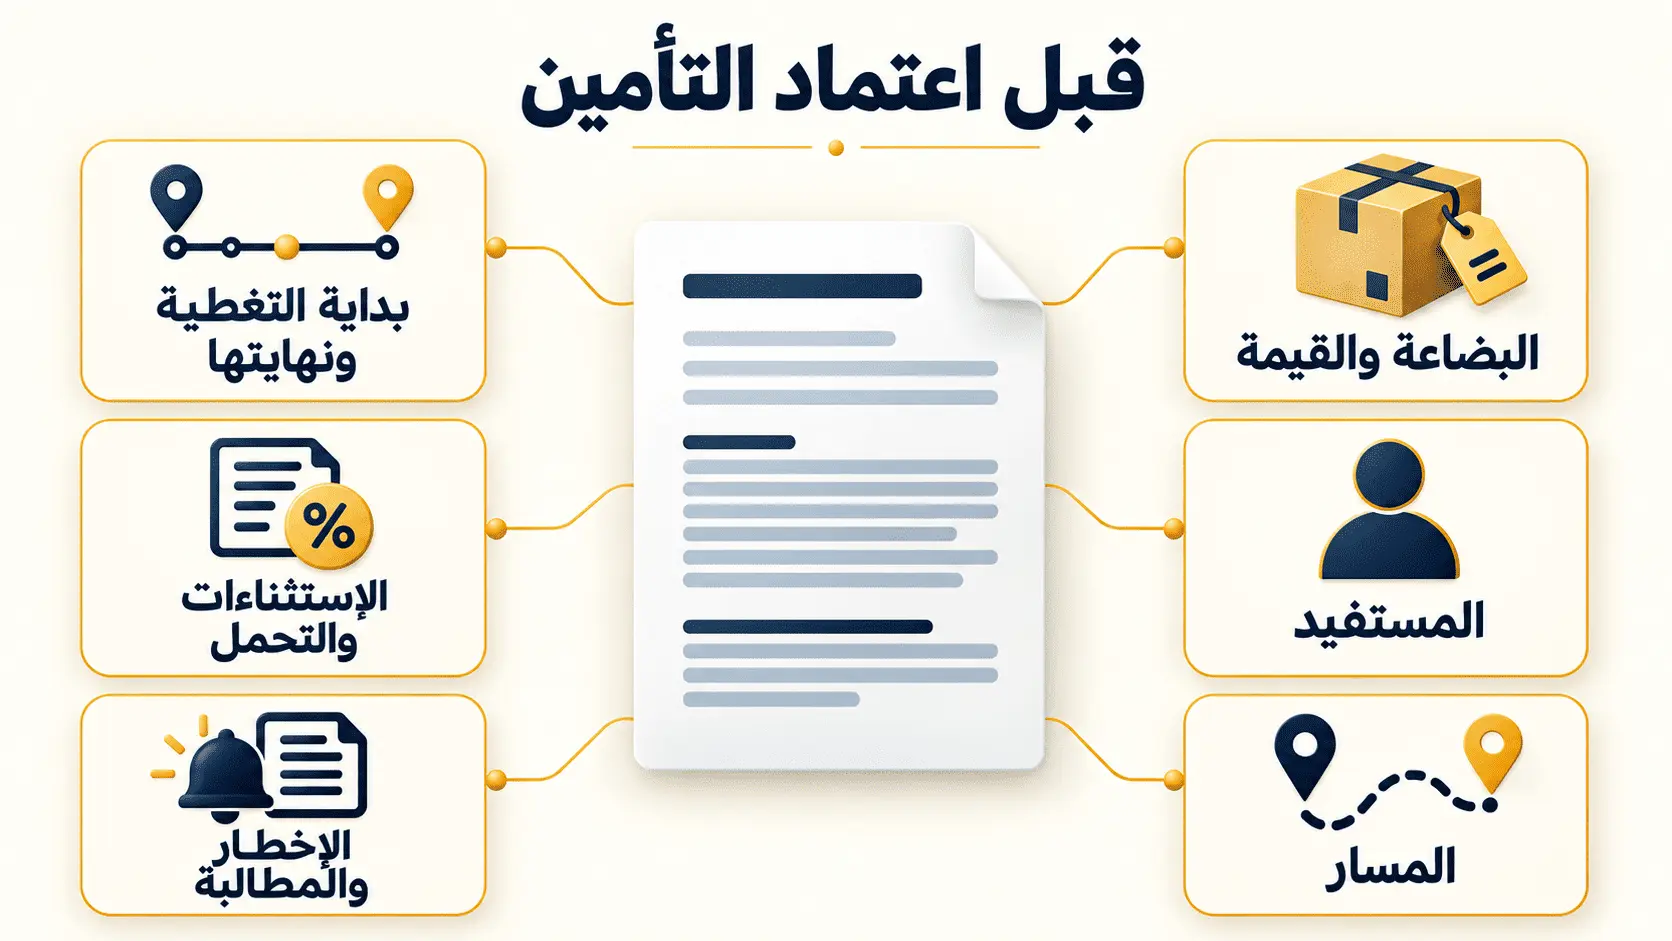
تبيّن شروط Maersk، مثلاً، أن النقل الإضافي خارج نطاق الخدمات قد لا يكون مشمولاً، وأن تقديم معلومات جوهرية غير كاملة قد يؤثر في صلاحية التأمين. لذلك لا تعتمد على عبارة «من الباب إلى الباب» دون مطابقتها مع النطاق المكتوب.
احتفظ بشهادة التأمين والشروط والإضافات والتأكيدات في ملف واحد. وإذا تغير المنتج أو المسار أو ترتيبات التخزين، فاطلب مراجعة أثر التغيير قبل الشحن.
ماذا تفعل إذا وصلت الشحنة تالفة أو ناقصة؟
لا تنتظر اكتمال الحساب النهائي للخسارة قبل الإبلاغ. يوضح دليل مطالبات DHL Aviation، النافذ من 14 مارس 2025، أهمية تقديم مطالبة أولية للناقل وإخطار شركة التأمين عند اكتشاف الضرر، ثم اتباع تعليماتها.
التصرف العملي يكون بالترتيب التالي:
- وثّق الحالة: صوّر العبوات والضرر والأرقام والعلامات، وحدد القطع المتضررة أو الناقصة.
- أرسل الإخطار: اذكر مرجع الشحنة، وطبيعة المشكلة، وتاريخ اكتشافها، واحتفظ بإثبات الإرسال.
- احفظ الأدلة: لا تتخلص من البضاعة المتضررة أو عبواتها قبل أخذ تعليمات الجهة المختصة، مع اتخاذ ما يلزم للسلامة والحد من الضرر.
- جهّز الملف: شهادة التأمين، وبوليصة الشحن، والفاتورة، وقائمة التعبئة، والصور والمراسلات.
- قدّم تقدير الخسارة: بيان الأصناف والكميات والقيم، وتقارير المعاينة أو عروض الإصلاح إذا طُلبت.
- تابع المطالبة: اطلب مرجعاً واضحاً وحدد المستندات الناقصة دون افتراض القبول.
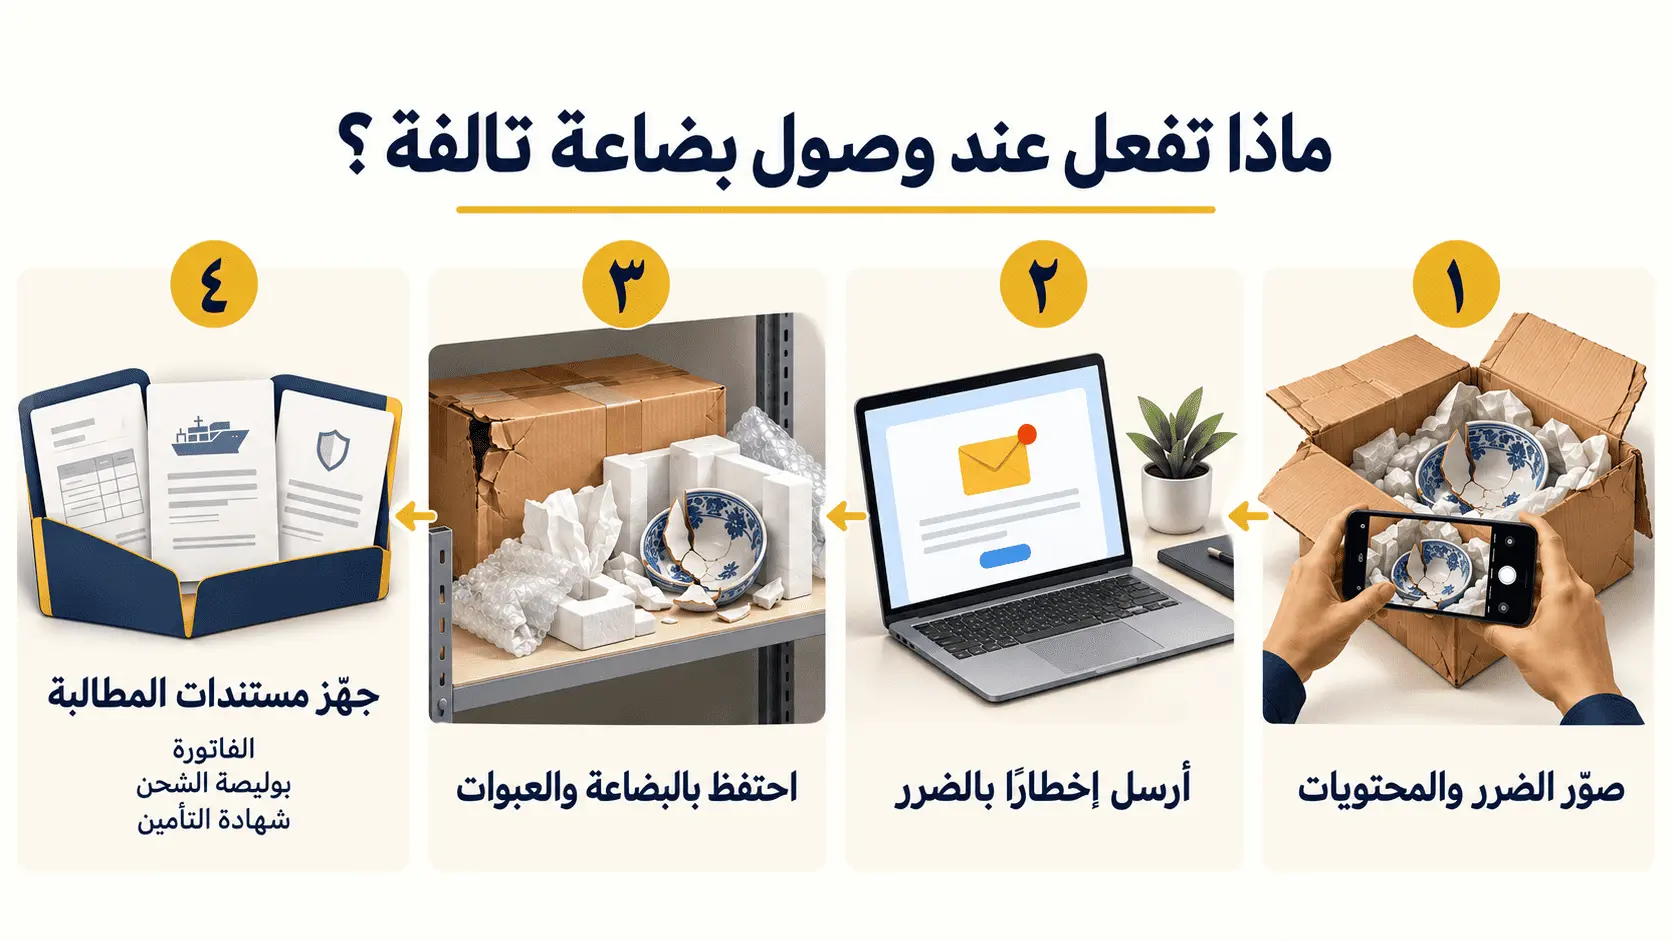
💡 قد تختلف مهل الإخطار والمطالبة والتقاضي، ولا يصح نقل مهلة خاصة بناقل أو وسيلة إلى جميع الشحنات. راجع شروطك فوراً، ولا تتنازل عن حقوق أو توافق على تسوية نهائية قبل الرجوع إلى شركة التأمين.
الخلاصة
تحتاج إلى قرار واعٍ بشأن التأمين، لا إلى وثيقة لا تعرف حدودها. ابدأ بتحديد من يتحمل مخاطر البضاعة، ثم راجع التغطية الموجودة، وقارن أثر الخسارة المحتملة على سيولتك بقدرتك على تحملها.
قبل تحرك الشحنة، تأكد من وصف البضاعة والقيمة والمسار والتحمل والاستثناءات وقناة المطالبة. واحتفظ بمستندات الفحص والتغليف والنقل؛ فتنظيم الملف من البداية أفضل من البحث عن الأدلة بعد وقوع الضرر. تبقى ملاءمة التأمين وتفسير شروطه مسألتين تراجع فيهما الجهة المختصة.
إذا كنت ترتب طلبية تجارية من الصين وتحتاج إلى تنسيق الشراء والفحص والتغليف والشحن، تواصل مع فريق OLWAN وأرسل نوع المنتج والكمية والوجهة وشرط البيع المتفق عليه، لتكون مناقشة ترتيبات الاستيراد مبنية على معلومات واضحة.
هذه الخدمة للمستوردين الجادين فقط — أصحاب الشركات الذين يعملون بكميات كونتينر. إذا كنت تبحث عن كميات صغيرة أو شراء بالآجل، هذه ليست الخدمة المناسبة لك.
المصادر المستخدمة في هذا الدليل:
- منظمة الطيران المدني الدولي: رفع حدود المسؤولية في النقل الجوي (18 أكتوبر 2024)
- غرفة التجارة الدولية: قواعد Incoterms 2020
- ICC Academy: الاختيار بين CIP وCIF (7 أكتوبر 2024)
- Maersk: شروط عقود تأمين البضائع
- DHL Aviation: دليل المطالبات (نافذ من 14 مارس 2025)
- الكوت للتأمين: التأمين البحري
- GIG عُمان: تأمين البضائع البحرية
- شركة التأمين الإسلامية: التأمين البحري
الأسئلة الشائعة
هل التأمين على الشحنات إلزامي؟
لا توجد إجابة موحدة لكل دولة وصفقة. يفرض CIF وCIP التزاماً تعاقدياً بترتيب التأمين عند تطبيقهما، لكن المتطلبات المحلية أو المصرفية تحتاج مراجعة بحسب الحالة.
هل سعر الشحن يشمل تأمين البضاعة؟
ليس بالضرورة. اطلب تأكيداً مكتوباً وشهادة وشروطاً تبين التغطية والقيمة والمستفيد؛ فوجود مسؤولية للناقل لا يعني تلقائياً وجود تأمين كامل لقيمة الفاتورة.
هل تأمين CIF كافٍ؟
يعتمد على البضاعة والمخاطر والشروط المتفق عليها. مستواه الافتراضي في Incoterms 2020 هو C، ويمكن الاتفاق على أعلى؛ لذا راجع التفاصيل لا اسم الشرط وحده.
هل الشحن الجوي يحتاج إلى تأمين؟
يستحق التقييم مثل غيره، خصوصاً إذا كانت قيمة البضاعة كبيرة مقارنة بوزنها. حدود مسؤولية الناقل لا تعني ضمان استرداد قيمة الشحنة كاملة.
هل «جميع الأخطار» تشمل التأخير وسوء التغليف؟
لا تفترض ذلك. توجد استثناءات وشروط قد تخص التأخير والتغليف، وقد تتوفر إضافات محددة؛ والمرجع هو النص المطبق على شحنتك.
ما أول خطوة عند اكتشاف التلف؟
أخطر الناقل وشركة التأمين، ووثّق الضرر واحتفظ بإثبات الإخطار. لا تؤجل البلاغ الأولي حتى تنتهي من تسعير جميع الخسائر.
ترتب طلبية تجارية من الصين؟
أرسل نوع المنتج والكمية والوجهة وشرط البيع المتفق عليه، لتكون مناقشة ترتيبات الاستيراد مبنية على معلومات واضحة.
💬 تواصل عبر واتساب ✉️ تواصل معنا